【行业深度】洞察2024:中国体育用品行业竞争格局及市场份额(附市场集中度、企业竞争力评价等)
发布时间:2026-09-18 04:11:19点击:
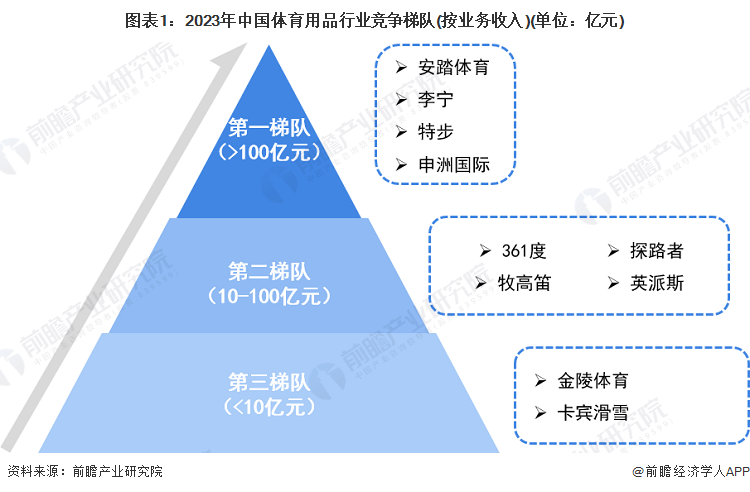
结合企业业务收入规模以及业务布局情况来看,目前安踏体育李宁、特步、申洲国际等业务发展较为领先,处于我国体育用品行业第一梯队;361度牧高笛探路者英派斯等业务收入规模普遍集中在10-100亿元,处于第二梯队;第三梯队包括金陵体育卡宾滑雪等企业,业务收入规模较小。
从代表性企业分布来看,体育用品产业代表性企业主要分布买球浙江、福建、北京、山东等省市。此外,江苏、湖北等地亦有产业链代表性上市公司。

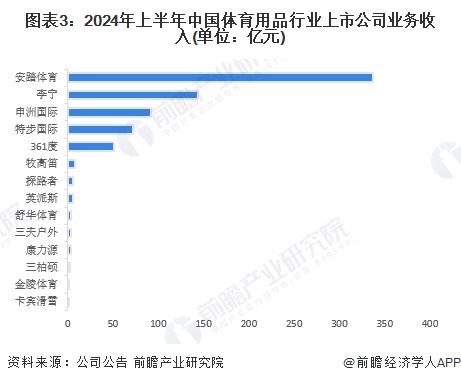
根据各公司公报,按体育用品相关业务收入来看,2024年上半年,安踏体育以337.35亿元的业务收入位列第一,远高于其他公司;李宁申洲国际业务收入分别为143.45亿元和92.13亿元,位列第二和第三。
2024年5月,中国体育用品业联合会发布《中国体育用品业年度发展报告(2023)》,提出2022年中国体育用品制造业总产出14259亿元。结合2023年中国体育产业发展情况,前瞻初步核算2023年中国体育用品制造业总产出14687亿元。结合各公司的经营数据,2023年安踏体育市场份额为4.25%,位居行业第一;李宁市场份额为1.88%,位居行业第二;申洲国际特步国际市场份额分别为1.21%和0.98%。
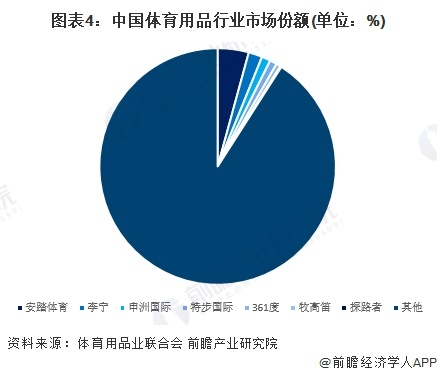
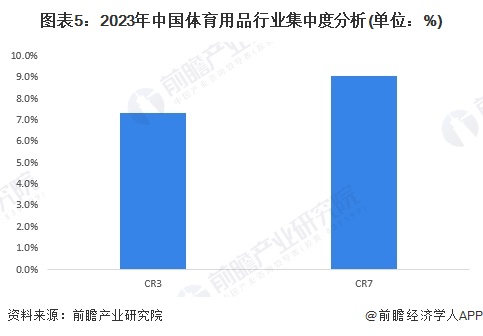
市场集中度方面,目前中国体育用品行业发展成熟,行业细分市场众多,企业竞争激烈,行业集中度整体较低。2023年安踏体育、李宁、申洲国际三家公司合计市场份额为7.3%,行业CR7约9.1%
由于中国体育用品市场格局分散,业内代表企业市场份额占比均不高,结合代表企业体育用品业务发展概况,及企业业务收入、区域布局等指标对其竞争力进行评价如下:

从五力竞争模型角度分析,目前,我国体育用品行业现有企业非常多,龙头企业之间的竞争较为激烈;上游供应商主要为各类非金属原材料和金属原材料,议价能力较低;而下游需求市场主要为各类需求群体等,议价能力一般;同时,行业进入存在资金、技术门槛,潜在进入者威胁一般;从当前的发展趋势来看,我国体育产业正处于稳步发展态势,体育用品的替代威胁较小。
根据以上分析,对各方面的竞争情况进行量化,5代表最大,0代表最小,目前我国体育用品行业竞争状态总结如下:

更多本行业研究分析详见前瞻产业研究院《中国体育用品行业发展前景与投资战略规划分析报告》
同时前瞻产业研究院还提供产业新赛道研究投资可行性研究产业规划园区规划产业招商产业图谱产业大数据智慧招商系统行业地位证明IPO咨询/募投可研专精特新小巨人申报十五五规划等解决方案。如需转载引用本篇文章内容,请注明资料来源(前瞻产业研究院)。
更多深度行业分析尽在【前瞻经济学人APP】,还可以与500+经济学家/资深行业研究员交流互动。更多企业数据、企业资讯、企业发展情况尽在【企查猫APP】,性价比最高功能最全的企业查询平台。
本报告前瞻性、适时性地对体育用品行业的发展背景、供需情况、市场规模、竞争格局等行业现状进行分析,并结合多年来体育用品行业发展轨迹及实践经验,对体育用品行业未来...
如在招股说明书、公司年度报告中引用本篇文章数据,请联系前瞻产业研究院,联系电话:。
前瞻产业研究院中国产业咨询领导者,专业提供产业规划、产业申报、产业升级转型、产业园区规划、可行性报告等领域解决方案,扫一扫关注。
【最全】2024年体育用品行业上市公司全方位对比(附业务布局汇总、业绩对比、业务规划等)
2024年中国体育用品行业细分运动服装市场分析 2023年市场规模约2051亿元【组图】
【行业深度】洞察2026:中国播客行业竞争格局及市场份额(附用户使用偏好、内容趋势等)
【行业深度】洞察2026:中国萤石行业竞争格局及市场份额(附市场集中度、市场份额等)
【本周IPO上会预告】(第36周上会企业)佳宏新材(9/3)、辛帕智能(9/4)、昌德新
【8月24日IPO观察】上周宇树科技首日+460%领衔 马矿股份上会申购 格林生物今日缴款
【8月27日IPO早报】三市齐发申购落幕今揭中签 华汇智能发行结果出炉
【IPO排队企业全景】435家在审 北交所占53.1% 制造业硬核属性突出
【8月28日IPO观察早报】本周(8.24—8.30)5只申购、1家上会,发行节奏较上周明显放缓
【行业深度】洞察2026:中国熔融盐储能行业竞争格局(附细分领域企业竞争力评价等)
【本周IPO上会预告】本周北交所仅1单IPO上会(苏讯新材,8-28)
鹭岛启航 智汇湾区!厦门临空经济片区“人工智能+”投资机遇分享会在深圳成功举行